
パワーGXとは何か 環境部門の仕事はどう変わるか

中東情勢の緊迫化に伴うホルムズ海峡をめぐる混乱では、原油だけでなく、ナフサをはじめとする石油関連製品にも供給の偏りや目詰まりが生じました。
政府に寄せられた相談には、パン・菓子店の包装容器、工務店のシンナー、医療機関の医療用手袋など、身近な品目が並びました(首相官邸・総理発言)。
こうした経験を踏まえて打ち出されたのが「パワーGX」です。
パワーGXとは
パワーGXとは、2026年8月26日のGX実行会議(第17回)で取りまとめられた「エネルギー需給構造強靱化総合パッケージ」の通称で、化石燃料の調達先の多角化・リスク低減と、GXの加速・強化という「2つの強靱化」を柱とする政策パッケージです。
代替パイプラインや原子力、洋上風力といった言葉が並ぶため、エネルギー企業向けの話に見えるかもしれません。しかし中身を読むと、企業や自治体の環境部門にとって、GXの意味と優先順位を変える内容が含まれています。
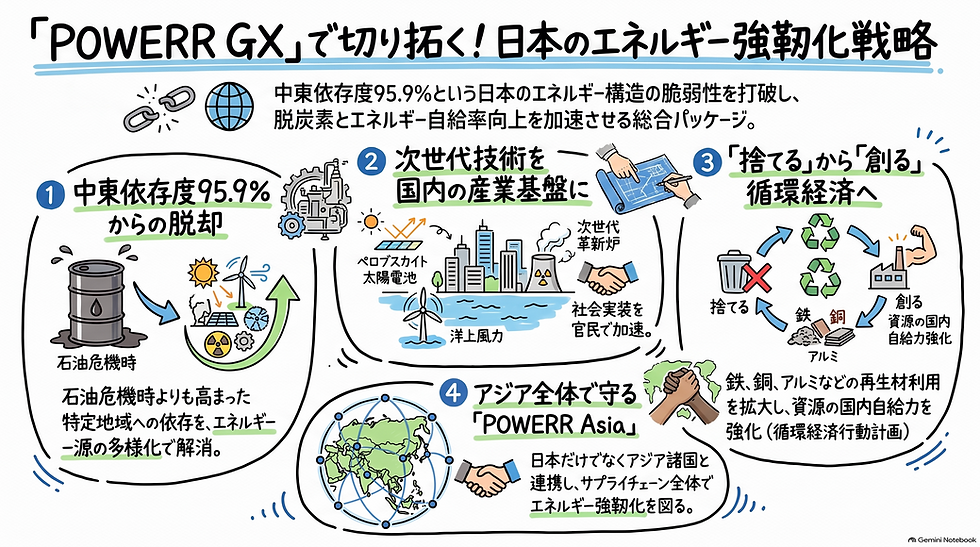
1. 揺らいだ「当然の前提」──なぜ今、パワーGXなのか
日本は二度の石油危機を経て、石油への依存を着実に下げてきました。ところが、原油をどこから買うかという点では、状況は逆戻りしていました。
石油依存度(エネルギー供給に占める石油の割合):74.1%(1972年度)→ 34.5%(2024年度)
原油の輸入量:2.47億kl(1972年度)→ 1.36億kl(2024年度)
原油輸入の中東依存度:67.9%(1987年度)→ 95.9%(2024年度)
使う量は減った一方で、買う先は中東に集中していたのです。背景には、アジアの産油国で輸出余力が落ちたことや、ロシアのウクライナ侵略などで調達先の選択肢が狭まったことがあります。

この脆さが最もはっきり表れたのがナフサです。
ナフサはプラスチックや合成ゴム、溶剤などの原料だが、現在の石油備蓄制度では備蓄の対象外
原油の調達をホルムズ海峡に大きく依存する国で精製された分も含めると、約5割がホルムズ海峡経由
アジアでも、タイの石油化学工場がナフサ不足で一時的に生産を止め、包装材の主原料である樹脂ペレットへの連鎖的な影響が懸念された
こうした状況を、エネルギーや石油関連製品が自由に取引される商品から外交上の手段として戦略的に使われる物資へと変わりつつあり、企業活動や政策の「当然の前提」が揺らいだと表現しています。
目詰まりの相談は収束に向かっているとされますが、高市総理は会議の締めくくりで、緊急対応に一定の効果が出たいまこそ、エネルギーをめぐる構造的な変化に向き合うべき時期だとの認識を示しました。パワーGXは、その構造対応の出発点です。
2. パワーGXの全体像──2つの強靱化と4本の柱
パワーGXの英語名は「POWERR GX(Policy Package for Wide Energy and Resources Resilience through GX)」です(Rが2つ続くのが正式表記)。
「化石燃料の調達先多角化・リスク低減」と、
「投資拡大を通じたエネルギー転換・供給力増強・効率向上」
という2つの強靱化を軸に、アジアとの連携を加えた4本の柱で構成されています。
表1 パワーGXの4本の柱
柱 | 主な施策 | 環境部門との主な接点(弊社整理) |
1. 原油等の特定経路への依存度の低減 | 原油・ナフサの輸送費用の平準化、ホルムズ海峡の代替パイプライン建設支援、ナフサ利用分を前提とした国家備蓄、ナフサ以外の原料にも対応した分解炉の設備投資支援、化学製品のリサイクル推進、川中製品の供給体制の強化 | 包装材・樹脂・溶剤などの調達、再生材の活用 |
2. 化石燃料依存度の低減 | 安全性を大前提とした原子力の最大限活用、再エネの地域共生と国内産業基盤の構築(ペロブスカイト太陽電池・次世代型地熱・洋上風力)、水素・アンモニアのサプライチェーン構築、化石代替燃料(バイオ燃料・SAF・合成燃料等)の普及支援 | 自社施設・公共施設への再エネ導入、燃料転換 |
3. AI時代のエネルギー需給の安定化 | データセンターの革新、ものづくり現場の電化・効率化投資、天然ガス火力の供給力向上、発電用タービンの供給能力倍増、送電網の整備 | 工場・事業所の電化・省エネ投資 |
4. POWERR Asiaを通じたエネルギー強靱化 | アジア諸国との備蓄協力、ホルムズ海峡を経由しない代替ルートの構築、日本のGX製品の国際展開 | アジアに調達網や拠点を持つ企業のリスク管理 |
出典:資料1 をもとに作成
総理の発言によれば、これまでのGXに新たに位置づけられたのは柱1と柱4で、柱2と柱3は既存の分野別投資戦略を見直して加速させる部分にあたります。GXはもともと「エネルギー安定供給・経済成長・脱炭素」の同時追求を掲げてきましたが、パワーGXでは、その中の安定供給、つまりエネルギーと資源の安全保障に重心が移ったといえます。
再エネについては、次の方針が示されています。
ペロブスカイト太陽電池:フィルム型の量産体制を早期に整え、軽量・柔軟という強みを生かして屋根や壁面に導入。2035年に5GWの初期需要、2040年に約20GWの国内導入が目標
公共施設での先行導入:公共施設や空港・道路などのインフラ空間で導入を先行させ、自治体を支援する体制も整える
洋上風力:海外の風車メーカーとの連携などを通じて国内に風車の製造拠点をつくり、浮体式の技術開発を進める
■ 情報の確からしさを読み分ける パワーGXは、GX実行会議での議論を踏まえて取りまとめられた政策パッケージです。総理は、次期国会への法律案の提出を含めて実行できる取組から着手するよう指示し、年末までに「パワーGX戦略」として取りまとめる考えを示しました。現時点の情報は、次の3段階で読み分けると安全です。
|
3. 変化① GXは「危機管理投資」になった
環境部門にとって一つ目の変化は、GXの位置づけそのものです。資料1はGX投資を、化石燃料の輸入依存を下げてエネルギー安全保障を支える「危機管理投資」であると同時に、世界の共通課題の解決に資する「成長投資」でもあると整理しました。
社内説明の軸が一つ増える
これまで社内でGX投資を説明するとき、多くの環境部門は「CO2をどれだけ減らせるか」を軸にしてきたのではないでしょうか。パワーGXの文脈では、説明の軸がもう一つ加わります。
これまでの軸:CO2をどれだけ減らせるか
新たに加わる軸:燃料の調達リスクをどれだけ下げられるか
工場の電化や燃料転換、自家消費型の再エネは、脱炭素の手段であると同時に、次の供給途絶への備えにもなります。調達・財務・経営企画と同じテーブルで投資を議論するための共通言語になる、と弊社は考えています。
支援は厚く、コストにも期限がある
国の支援もこの方向に厚くなっています。柱3では、ものづくり現場の電化や効率化への投資が掲げられ、総理も原油依存の低減に向けた燃料転換への投資支援を加速するとしました。令和9年度のGX関連概算要求(8月26日時点の案)のうち、環境部門に関係の深い項目は次のとおりです。
表2 令和9年度GX関連概算要求(案)のうち環境部門に関係の深い主な項目
支援策 | R9年度要求額(案) | 想定される活用場面 |
中小企業をはじめとする先進的な省エネ・需要構造転換投資支援 | 2,055億円(5年で3,605億円) | 工場・事業所の電化、燃料転換 |
排出削減が困難な産業の製造プロセス転換投資支援 | 881億円(5年で3,711億円) | 素材系製造業の燃料・原料転換 |
ペロブスカイト太陽電池の導入支援(自治体・民間企業等) | 280億円 | 屋根・壁面への導入 |
EV・PHV・FCVの導入支援 | 1,400億円 | 社用車・公用車の電動化 |
資源循環投資(サーキュラーエコノミー) | 338億円(5年で926億円) | リサイクル設備、再生材の供給体制づくり |
出典:資料2 、資料3 。複数年度の額は後年度負担分を含む。いずれも要求段階の額で、今後の予算編成を経て決まる
なお、GX関連予算では、GX率先実行宣言でより野心的な目標にコミットし、需要創出への貢献が大きい企業を評価する仕組み(加点等)への見直しも示されています。
一方、コストの側にも期限が見えています。
排出量取引制度(GX-ETS):2026年度に稼働。対象は300〜400社で、国内の温室効果ガス排出量の約6割をカバー
初回の排出枠の割当て:2027年度(取引市場の開設は2027年度秋頃の予定)
化石燃料賦課金:2028年度から導入。化石燃料の輸入事業者等から、使用に伴うCO2排出量に応じた金額を回収
賦課金は、転嫁を通じて化石燃料の使用に伴うコストを社会全体で負担する仕組みとされています。排出量取引制度の対象外の企業や自治体にも、燃料や電気の価格を通じて影響が及ぶと考えられます。支援が厚いうちに投資を前倒しし、コストが本格化する前に燃料への依存を減らす。パワーGXは環境部門に、この時間差を生かす発想を求めていると弊社は読んでいます。
排出量取引制度の詳細は、既報の記事「【2026年4月施行】いよいよ義務化!改正「GX推進法」とGX-ETSで企業が知るべき全貌と実務対応」をご覧ください。
■ CYCLETANKの脱炭素計画策定支援 燃料の調達リスクと炭素コストを織り込むと、脱炭素計画の優先順位は変わります。CYCLETANKは、次のような形で計画づくりに伴走します。
|
4. 変化② ナフサと再生プラスチック──リサイクルが経済安全保障の文脈へ
二つ目の変化は、資源循環の位置づけです。パワーGXは、ナフサをめぐる対策の中に再生プラスチックを明確に組み込みました。
資料1は、化学製品を含む石油関連製品の供給構造を強くする対策の一つとして、再生プラスチック由来の製品の供給を増やすため、「将来の再生材利用」に関する制度と、設備投資・初期需要創出の支援を一体で進めるとしています。輸入原料が細る事態に備え、国内で回るプラスチックを原料として使える状態にしておく、という発想です。

国の資料が示す、リサイクルの新しい役割
環境省の資料はさらに踏み込み、日本は石油や金属を輸入に頼る一方で、国内のリサイクル原料の多くを焼却・輸出していると指摘しました。そのうえで、2026年4月に関係閣僚会議で決定された「循環経済行動計画」に基づき、次の方向を示しています。
プラスチック:ナフサの輸入代替として、再生プラスチックの国内製造力を強化
銅:2030年に、国産電解銅の約3割をe-scrap(使用済みの電子機器などから出る電子スクラップ)などの再生原料由来に
永久磁石:2030年に、原材料の約3割をリサイクルで賄う
投資の面でも動きがあります。GX推進機構は2026年8月、使用済みPETボトルや衣料品をケミカルリサイクルし、回収から製品化までを一体で手がけるJEPLANへの出資を公表しました。GX戦略地域の「コンビナート等再生型」でも、ケミカルリサイクルなどの原料転換が取組の例に挙げられています。
リサイクルは、廃棄物処理の出口であると同時に、化学産業にとっての原料調達の入口として扱われ始めています。
すでに義務になっている部分
企業にとって見逃せないのは、再生プラスチックの利用がすでに義務の側にも入っていることです。2026年4月に施行された改正資源有効利用促進法のポイントは次のとおりです(経済産業省説明資料)。
対象製品:自動車、家電4品目、容器包装(飲食料品用〔指定PETボトルを除く〕や医薬品用などは対象外)
対象事業者:一定規模以上の製造事業者等
求められること:再生プラスチックの利用計画の提出と定期報告
最初の期限:計画の提出が2027年9月末、定期報告が2028年9月末
定期報告の様式には、再生プラスチックの利用量のうち国産の量を任意で記す欄も設けられており、国産の再生材かどうかにも政策の目が向き始めていることがうかがえます。制度の詳細は既報の記事「再生材が「義務」になる時代へ」で解説しています。
■ 弊社の見立て──質の高い再生材の「確保競争」が強まる ナフサの代替原料としての役割と、利用計画という制度の両面から、質の高い再生プラスチックへの需要は政策的に押し上げられていきます。一方で、国内のリサイクル業は小規模・分散型で、製造業が求める質と量を安定して供給できる体制はまだ整っていません。次の3つに早く着手した企業ほど、再生材を安定して確保しやすくなると考えます。
|
自治体にとっての意味
自治体にとっても、この変化は無関係ではありません。国内で焼却されているリサイクル原料には自治体が収集する家庭系のプラスチックも含まれ、銅の目安に挙げられたe-scrapの供給源には自治体が回収する小型家電も含まれます。
分別回収したプラスチックや小型家電は「国内原料の供給源」としての意味を持ち始めており、今後は回収量だけでなく、再生材として使える質で集められているかが問われていくと弊社は見ています。
5. 年末までに、環境部門がやっておきたいこと
パワーGXは、年末の「パワーGX戦略」、次期国会への法案、令和9年度予算を通じて具体化されていきます。制度の中身が固まる前の今こそ、判断材料をそろえておく時期です。

■ 企業の環境部門
ナフサ由来の資材(包装材、樹脂、溶剤、ゴム手袋など)について、調達先と代替手段を棚卸しする
化石燃料賦課金と排出量取引制度が、自社の燃料・電力コストに与える影響を試算する
電化・燃料転換・ペロブスカイトの投資候補を洗い出し、令和9年度の支援策の公募に備えて計画に落とす
自社の再生材の利用状況を数字で把握し、資源有効利用促進法の対象になるかを確認する
GX投資の社内説明に「調達リスクの低減」という軸を加える
■ 自治体の環境部門
公共施設の屋根や壁面で、ペロブスカイト太陽電池を導入できる候補を洗い出す
プラスチックや小型家電の分別回収を、「国内原料の供給」という観点で評価し直す
GX戦略地域や「地域未来戦略」の動きを確認し、環境施策とつなげられる接点を探す
逆に様子見を続けると、次のような事態が起こりえます。
令和9年度の支援策の公募に、計画が間に合わない
再生材の確保で後手に回る
賦課金が始まってから、燃料コストの増加に気づく
パワーGXの具体化を待つのではなく、具体化されたときにすぐ動ける状態をつくっておく。それが、年末までの環境部門の仕事だと考えます。
■ CYCLETANKのサーキュラーエコノミー支援 パワーGXによって、再生材は環境対応の選択肢から、調達戦略の一部へと位置づけを変えつつあります。CYCLETANKは動脈(製造業)と静脈(リサイクル業)の橋渡し役として、次のようなご支援をしています。
「使いたいのに、良い再生材が手に入らない」という段階からご相談ください。自治体の皆さまには、プラスチックの資源化をはじめとする資源循環の取組をご支援しています。 |
参考資料
● 内閣官房「GX実行会議(第17回)」配付資料(2026年8月26日)
● 首相官邸「GX実行会議」(2026年8月26日、総理発言)
● 経済産業省「資源の有効な利用の促進に関する法律の一部改正について(令和8年4月1日施行)」(農林水産省)
● 経済産業省「GX戦略地域制度」


